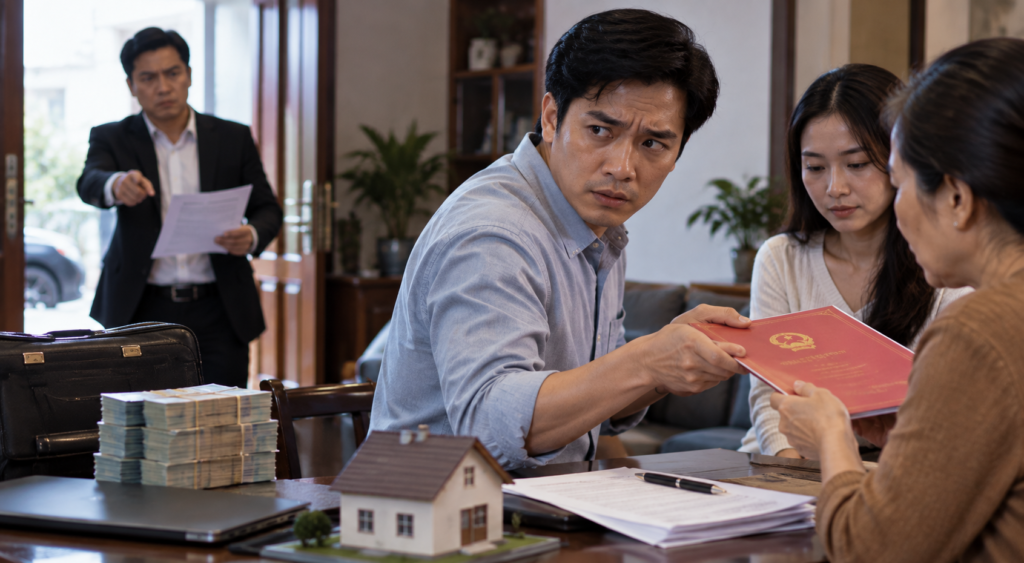
Trong các tranh chấp vay tiền, một tình huống không hiếm gặp là người vay vẫn có nhà, đất và tài sản nhưng khi chủ nợ bắt đầu yêu cầu thanh toán, gửi thông báo đòi nợ hoặc chuẩn bị khởi kiện thì tài sản lần lượt được chuyển sang tên vợ, chồng, con, anh chị em hoặc người thân. Đến khi vụ án được đưa ra Tòa, người vay tuyên bố: “Tôi không còn tài sản nào đứng tên mình”.
Nhiều chủ nợ khi kiểm tra thông tin nhà đất và phát hiện tài sản đã sang tên thường cho rằng mọi việc đã quá muộn. Ngược lại, không ít người mắc nợ lại nghĩ rằng chỉ cần hoàn thành công chứng và sang tên nhà đất cho người thân trước khi Tòa án xét xử thì sau này dù thua kiện cũng không còn tài sản để thi hành án.
Cả hai cách hiểu đều chưa đầy đủ. Pháp luật không mặc nhiên vô hiệu mọi giao dịch tài sản chỉ vì người chuyển nhượng đang có một khoản nợ. Một người có nghĩa vụ trả nợ về nguyên tắc vẫn có quyền định đoạt tài sản thuộc quyền sở hữu, sử dụng hợp pháp của mình nếu không bị hạn chế theo quy định. Tuy nhiên, nếu việc “bán”, “tặng cho” chỉ được dựng lên nhằm đưa tài sản ra khỏi khối tài sản của người có nghĩa vụ để trốn tránh việc trả nợ thì giao dịch có thể bị xem xét theo một hướng hoàn toàn khác.
Điểm quyết định không nằm ở việc “đã sang tên hay chưa”, mà nằm ở bản chất giao dịch, thời điểm chuyển dịch tài sản, mục đích thực sự của các bên, quan hệ giữa người chuyển tài sản và người nhận, dòng tiền, quá trình quản lý tài sản sau khi sang tên và toàn bộ chứng cứ liên quan.
Đang nợ tiền có bị cấm bán, tặng cho nhà đất không?
Trước hết cần khẳng định rằng việc một người đang có khoản nợ không tự động làm mất quyền định đoạt toàn bộ tài sản của họ. Nếu A vay B 2 tỷ đồng nhưng khoản vay chưa đến hạn, A vẫn có hoạt động kinh doanh bình thường và bán một căn nhà cho C theo giao dịch thực tế, nhận đủ tiền, bàn giao nhà, thực hiện đầy đủ thủ tục thì không thể chỉ dựa vào việc A “đang có nợ” để kết luận giao dịch mua bán đương nhiên vô hiệu.
Ngay cả khi khoản nợ đã đến hạn, việc chuyển nhượng tài sản cũng phải được đánh giá trong hoàn cảnh cụ thể. Ví dụ, người mắc nợ bán một bất động sản đúng giá thị trường để lấy tiền thanh toán các khoản nợ, duy trì hoạt động sản xuất, chữa bệnh hoặc thực hiện các nghĩa vụ hợp pháp khác sẽ khác về bản chất với trường hợp biết chủ nợ chuẩn bị khởi kiện nên lập hợp đồng “bán” toàn bộ nhà đất cho em ruột nhưng thực tế không có việc giao tiền, không giao nhà và người mắc nợ vẫn sinh sống, quản lý tài sản như trước.
Do đó, không nên đặt vấn đề theo cách đơn giản: “Có nợ mà bán đất thì giao dịch có vô hiệu không?”. Câu hỏi cần đặt ra là: giao dịch có thật hay chỉ là giao dịch được dựng lên để tài sản trên giấy tờ không còn đứng tên người có nghĩa vụ?
Sang tên nhà đất cho người thân để né trả nợ có thể bị tuyên vô hiệu
Đây là quy định quan trọng nhất trong tình huống này. Điều 124 Bộ luật Dân sự 2015 – Giao dịch dân sự vô hiệu do giả tạo quy định trường hợp các bên xác lập một giao dịch giả tạo nhằm che giấu một giao dịch khác thì giao dịch giả tạo vô hiệu. Đặc biệt, khoản 2 Điều này quy định: “Trường hợp xác lập giao dịch dân sự giả tạo nhằm trốn tránh nghĩa vụ với người thứ ba thì giao dịch dân sự đó vô hiệu.”
Quy định này có thể được đặt ra trong tình huống người vay biết mình phải thực hiện nghĩa vụ trả nợ nhưng thỏa thuận với người thân lập hợp đồng chuyển nhượng hoặc tặng cho nhà đất chỉ nhằm làm cho tài sản không còn đứng tên mình. Nếu chủ nợ chứng minh được giao dịch là giả tạo nhằm trốn tránh nghĩa vụ thì việc hợp đồng đã được lập, thậm chí tài sản đã được đăng ký sang tên, không đương nhiên làm cho giao dịch đứng ngoài sự xem xét của Tòa án.
Tuy nhiên, phải nhấn mạnh rằng “chuyển cho người thân” không đồng nghĩa “giao dịch giả tạo”. Pháp luật không suy đoán cứ tặng cho con, bán cho anh chị em hoặc chuyển cho vợ/chồng là trốn nợ. Muốn yêu cầu Tòa án tuyên giao dịch vô hiệu, người đưa ra yêu cầu phải xác định căn cứ và cung cấp chứng cứ chứng minh theo quy định tố tụng. Đây chính là điểm khiến những vụ án kiểu này thường phức tạp hơn một vụ kiện đòi nợ thông thường.
Làm sao chứng minh việc sang tên chỉ nhằm tẩu tán tài sản, trốn nghĩa vụ trả nợ?
Mục đích trốn tránh nghĩa vụ hiếm khi được ghi thẳng trong hợp đồng. Sẽ gần như không bao giờ có một văn bản ghi rằng: “Tôi tặng căn nhà này cho con để chủ nợ không thi hành án được”. Vì vậy, Tòa án thường phải xem xét tổng thể các tình tiết, tài liệu và diễn biến khách quan của giao dịch.
Thời điểm chuyển tài sản là một dữ kiện đáng chú ý. Chẳng hạn, khoản vay đã quá hạn nhiều tháng nhưng người vay vẫn đứng tên ba thửa đất. Sau khi nhận được thông báo yêu cầu trả nợ hoặc biết chủ nợ chuẩn bị khởi kiện, trong một thời gian rất ngắn người này lần lượt tặng cho toàn bộ ba thửa đất cho các con. Nếu trước đó không có kế hoạch tặng cho, sau giao dịch người chuyển vẫn trực tiếp quản lý, sử dụng đất và gần như không còn tài sản nào khác để bảo đảm nghĩa vụ thì chuỗi sự kiện này là những dữ kiện cần được làm rõ.
Nếu hình thức là mua bán thì dòng tiền đặc biệt quan trọng. Hợp đồng ghi giá chuyển nhượng 5 tỷ đồng nhưng người mua không chứng minh được việc giao tiền; tài khoản không có giao dịch tương ứng; người bán không nhận hoặc sử dụng số tiền đó; người mua không có khả năng tài chính tương xứng; nhà đất không được bàn giao và sau khi “bán”, người bán vẫn quản lý, cho thuê, thu tiền như chủ sở hữu. Từng tình tiết riêng lẻ chưa chắc đủ để kết luận, nhưng khi đặt cạnh nhau có thể giúp Tòa án đánh giá bản chất thật sự của giao dịch.
Tặng cho thật nhưng mục đích để tránh trả nợ thì vẫn phải đặc biệt thận trọng
Có một nhầm lẫn khá phổ biến: chỉ hợp đồng mua bán “không giao tiền” mới có thể bị xem là giả tạo, còn tặng cho thì vì vốn dĩ không phải trả tiền nên chắc chắn an toàn. Cách hiểu này bỏ qua khoản 2 Điều 124 Bộ luật Dân sự.
Vấn đề pháp luật quan tâm không chỉ là hợp đồng có đúng tên gọi “tặng cho” hay không, mà còn là giao dịch đó có được xác lập giả tạo nhằm trốn tránh nghĩa vụ đối với người thứ ba hay không. Ví dụ, người vay đang đứng trước nghĩa vụ thanh toán một khoản nợ lớn, biết rõ tranh chấp sắp phát sinh và cùng người thân tạo lập giao dịch để đưa tài sản ra khỏi tên mình trong khi thực tế các bên không có ý chí chuyển giao quyền như nội dung thể hiện trên giấy tờ. Khi đó, việc hợp đồng được gọi là “tặng cho” không tự động loại trừ khả năng giao dịch bị xem xét.
Ngược lại, nếu việc tặng cho đã được thực hiện thực sự từ trước, có quá trình chuẩn bị rõ ràng, người nhận thực tế tiếp nhận, quản lý tài sản và các chứng cứ cho thấy giao dịch không nhằm né tránh nghĩa vụ thì phải đánh giá khách quan các tình tiết đó. Không thể cứ thấy người nhận là con hoặc anh chị em của con nợ là mặc nhiên suy luận có sự thông đồng.
Nếu giao dịch bị tuyên vô hiệu thì nhà đất có thể quay trở lại tình trạng ban đầu
Khi Tòa án xác định giao dịch dân sự vô hiệu, hậu quả không đơn giản là “hủy tờ hợp đồng”. Pháp luật dân sự đặt ra cơ chế xử lý hậu quả nhằm khôi phục lại tình trạng trước khi giao dịch được xác lập.
Theo Điều 131 Bộ luật Dân sự 2015, về nguyên tắc giao dịch vô hiệu không làm phát sinh, thay đổi hoặc chấm dứt quyền, nghĩa vụ dân sự của các bên kể từ thời điểm giao dịch được xác lập; khi giao dịch vô hiệu, các bên khôi phục lại tình trạng ban đầu và hoàn trả cho nhau những gì đã nhận. Trường hợp không thể hoàn trả bằng hiện vật thì trị giá thành tiền để hoàn trả; vấn đề hoa lợi, lợi tức, lỗi và bồi thường thiệt hại còn được xem xét theo từng trường hợp.
Vì vậy, nếu Tòa án có căn cứ tuyên hợp đồng chuyển nhượng hoặc tặng cho nhà đất vô hiệu do giả tạo nhằm trốn tránh nghĩa vụ, việc tài sản đã từng được sang tên không có nghĩa chủ nợ chắc chắn mất khả năng bảo vệ quyền lợi. Tuy nhiên, hậu quả cụ thể còn phụ thuộc vào tình trạng đăng ký, việc tài sản có tiếp tục được chuyển cho người khác hay không và quyền lợi của các chủ thể xuất hiện sau giao dịch.
Nguy hiểm nhất là tài sản tiếp tục được bán cho người thứ ba
Giả sử A nợ B 3 tỷ đồng. Khi biết B chuẩn bị kiện, A sang tên căn nhà cho người thân C. Sau đó C lại bán căn nhà cho D. Đến thời điểm B phát hiện thì D đã thanh toán tiền, nhận nhà và hoàn thành thủ tục đăng ký. Lúc này vụ việc không còn chỉ là quan hệ giữa chủ nợ, con nợ và người thân của con nợ mà xuất hiện thêm vấn đề bảo vệ người thứ ba ngay tình.
Điều 133 Bộ luật Dân sự 2015 – Bảo vệ quyền lợi của người thứ ba ngay tình khi giao dịch dân sự vô hiệu quy định cơ chế bảo vệ người thứ ba ngay tình trong những trường hợp luật định. Đối với tài sản đã được đăng ký tại cơ quan nhà nước có thẩm quyền, sau đó được chuyển giao bằng một giao dịch khác cho người thứ ba ngay tình và người này căn cứ vào việc đăng ký đó để xác lập, thực hiện giao dịch thì pháp luật có cơ chế bảo vệ giao dịch của người thứ ba, trừ những trường hợp luật quy định khác.
Vì vậy, đối với chủ nợ, thời gian có ý nghĩa rất lớn. Phát hiện việc chuyển dịch tài sản sớm và có biện pháp tố tụng phù hợp có thể hoàn toàn khác với việc chờ đến khi bản án đòi nợ có hiệu lực mới kiểm tra và phát hiện bất động sản đã trải qua nhiều giao dịch tiếp theo.
Chủ nợ có phải chờ con nợ sang tên xong rồi mới khởi kiện không?
Không. Nếu nghĩa vụ trả nợ đã đến hạn và có căn cứ khởi kiện, chủ nợ có thể thực hiện quyền khởi kiện theo quy định. Đặc biệt, trong trường hợp có dấu hiệu tài sản đang bị chuyển dịch khiến việc giải quyết vụ án hoặc thi hành án sau này có nguy cơ bị ảnh hưởng, pháp luật tố tụng dân sự có cơ chế biện pháp khẩn cấp tạm thời.
Điều 111 Bộ luật Tố tụng dân sự 2015 – Quyền yêu cầu áp dụng biện pháp khẩn cấp tạm thời cho phép trong quá trình giải quyết vụ án, chủ thể có quyền theo luật yêu cầu Tòa án áp dụng một hoặc nhiều biện pháp khẩn cấp tạm thời nhằm bảo toàn tình trạng hiện có, tránh thiệt hại không thể khắc phục và bảo đảm cho việc giải quyết vụ án hoặc thi hành án. Trong tình thế khẩn cấp, cần bảo vệ ngay chứng cứ hoặc ngăn chặn hậu quả nghiêm trọng có thể xảy ra, yêu cầu áp dụng biện pháp khẩn cấp tạm thời còn có thể được thực hiện đồng thời với việc nộp đơn khởi kiện nếu đáp ứng điều kiện luật định.
Đây là công cụ quan trọng nhưng không phải cứ chủ nợ nói “tôi sợ họ bán đất” thì Tòa án đương nhiên ngăn chặn. Người yêu cầu phải xác định đúng biện pháp, cung cấp chứng cứ chứng minh sự cần thiết và trong một số trường hợp phải thực hiện biện pháp bảo đảm. Yêu cầu không có căn cứ hoặc áp dụng sai có thể làm phát sinh trách nhiệm bồi thường thiệt hại theo quy định.
Có phải cứ có nhà đất là chủ nợ được yêu cầu “đóng băng” toàn bộ?
Không. Đây là điểm phải đặc biệt thận trọng. Bộ luật Tố tụng dân sự quy định nhiều biện pháp khẩn cấp tạm thời khác nhau, mỗi biện pháp có điều kiện và đối tượng áp dụng riêng. Ví dụ có kê biên tài sản đang tranh chấp, cấm chuyển dịch quyền về tài sản đối với tài sản đang tranh chấp, phong tỏa tài khoản, phong tỏa tài sản ở nơi gửi giữ hoặc phong tỏa tài sản của người có nghĩa vụ.
Đáng chú ý, đối với trường hợp tài sản của chính người có nghĩa vụ, Điều 126 Bộ luật Tố tụng dân sự 2015 – Phong tỏa tài sản của người có nghĩa vụ quy định biện pháp này được áp dụng nếu trong quá trình giải quyết vụ án có căn cứ cho thấy người có nghĩa vụ có tài sản và việc áp dụng là cần thiết để bảo đảm cho việc giải quyết vụ án hoặc thi hành án. Đối với một số biện pháp phong tỏa, pháp luật còn giới hạn giá trị tài sản bị phong tỏa tương đương với nghĩa vụ tài sản mà người bị áp dụng phải thực hiện.
Do đó, cần phân biệt trường hợp “chính căn nhà là tài sản đang tranh chấp” với trường hợp “tranh chấp là khoản nợ tiền, còn căn nhà là tài sản của người có nghĩa vụ mà chủ nợ muốn bảo toàn để bảo đảm thi hành án”. Việc lựa chọn sai biện pháp khẩn cấp tạm thời có thể khiến yêu cầu không được chấp nhận.
Chủ nợ cần thu thập chứng cứ gì khi phát hiện con nợ sang tên tài sản?
Điều đầu tiên cần làm là dựng lại chính xác dòng thời gian. Khoản nợ phát sinh ngày nào, thời hạn thanh toán là khi nào, chủ nợ bắt đầu yêu cầu thanh toán từ thời điểm nào, người vay có thừa nhận khoản nợ hay không, khi nào hai bên phát sinh tranh chấp, giao dịch chuyển nhà đất diễn ra khi nào và đăng ký sang tên vào thời điểm nào. Nếu việc chuyển dịch diễn ra ngay sau khi có văn bản đòi nợ, giấy mời làm việc, đơn khởi kiện hoặc một sự kiện thể hiện rõ nguy cơ phải thực hiện nghĩa vụ thì mốc thời gian này cần được lưu giữ.
Tiếp theo cần xác minh giao dịch. Người nhận tài sản là ai và có quan hệ như thế nào với con nợ? Hình thức là bán, tặng cho hay một giao dịch khác? Nếu là mua bán, giá ghi trên hợp đồng bao nhiêu và tiền được thanh toán bằng cách nào? Sau giao dịch ai quản lý nhà, ai thu tiền thuê, ai sử dụng đất? Người nhận tài sản có thực tế thực hiện quyền của mình không? Con nợ còn tài sản nào khác không?
Các tin nhắn, ghi âm hợp pháp, sao kê ngân hàng, hợp đồng vay, giấy nhận nợ, thông báo đòi nợ, thông tin đăng ký đất đai, hồ sơ công chứng, lời khai người biết sự việc và các tài liệu về quá trình quản lý tài sản đều có thể có giá trị. Mục tiêu không phải chỉ chứng minh “họ sang tên cho người nhà”, mà phải chứng minh chuỗi sự kiện phản ánh bản chất và mục đích thật của việc chuyển dịch.
Chỉ kiện đòi nợ có đủ không, hay phải yêu cầu tuyên giao dịch sang tên vô hiệu?
Hai vấn đề này không nên bị đánh đồng. Yêu cầu đòi nợ nhằm xác định nghĩa vụ thanh toán của người vay. Trong khi đó, việc yêu cầu xem xét hiệu lực của giao dịch chuyển nhượng hoặc tặng cho nhà đất là một quan hệ pháp lý khác, liên quan trực tiếp đến người nhận tài sản và có thể liên quan đến các chủ thể tiếp theo nếu tài sản đã được chuyển dịch.
Vì vậy, nếu mục tiêu không chỉ là có một bản án xác định “A phải trả B 3 tỷ đồng” mà còn muốn xử lý giao dịch bị cho là được lập để trốn tránh nghĩa vụ, ngay từ khi chuẩn bị khởi kiện phải xác định chính xác phạm vi yêu cầu, người tham gia tố tụng, chứng cứ và căn cứ pháp luật. Không nên nghĩ rằng cứ chứng minh được khoản nợ thì Tòa án đương nhiên tự hủy mọi giao dịch tài sản mà người vay đã thực hiện.
Đây là lý do trong các vụ án có dấu hiệu tẩu tán tài sản, việc xây dựng yêu cầu khởi kiện thường quan trọng không kém chứng minh khoản nợ. Một yêu cầu không đầy đủ có thể dẫn đến tình trạng chủ nợ thắng vụ kiện đòi tiền nhưng vấn đề tài sản đã chuyển dịch chưa được xử lý trong chính vụ án đó.
Sang tên trước khi chủ nợ nộp đơn khởi kiện có “an toàn” hơn không?
Không thể kết luận như vậy. Điều 124 Bộ luật Dân sự không quy định rằng chỉ giao dịch được lập sau ngày Tòa án thụ lý mới có thể bị xem xét là giao dịch giả tạo nhằm trốn tránh nghĩa vụ. Vấn đề cần xác định là tại thời điểm xác lập giao dịch, nghĩa vụ đối với người thứ ba đã tồn tại hay chưa và giao dịch có thực sự được xác lập nhằm trốn tránh nghĩa vụ đó hay không.
Ví dụ, khoản vay đã đến hạn từ tháng 1. Chủ nợ liên tục yêu cầu trả tiền. Tháng 3 người vay tặng toàn bộ nhà đất cho người thân. Tháng 5 chủ nợ mới chính thức khởi kiện. Việc hợp đồng tặng cho được lập trước ngày khởi kiện không tự nó loại trừ khả năng giao dịch bị xem xét. Tòa án phải đánh giá toàn bộ chứng cứ để xác định bản chất giao dịch.
Ngược lại, cũng không thể suy luận rằng cứ chuyển tài sản sau khi phát sinh khoản nợ thì chắc chắn là trốn tránh nghĩa vụ. Một giao dịch thực tế, hợp pháp, có mục đích kinh tế thật và được thực hiện đầy đủ phải được phân biệt với một giao dịch giả tạo. Chính chứng cứ sẽ quyết định vấn đề này.
Nếu con nợ đã sang tên hết tài sản thì chủ nợ cần làm gì ngay?
Việc đầu tiên không phải là vội vàng tố cáo hay tự ngăn cản người khác sử dụng tài sản. Chủ nợ nên kiểm tra chính xác tình trạng pháp lý của tài sản, thời điểm biến động, chủ thể đang đứng tên và chuỗi chuyển dịch nếu có. Song song với đó phải củng cố chứng cứ về khoản nợ: hợp đồng vay, giấy nhận tiền, sao kê, tin nhắn xác nhận nợ, thời hạn trả và các lần yêu cầu thanh toán.
Sau đó cần đánh giá giao dịch chuyển tài sản theo hai hướng. Nếu có căn cứ cho rằng giao dịch giả tạo nhằm trốn tránh nghĩa vụ, cần xác định yêu cầu tố tụng phù hợp và những người phải tham gia vụ án. Nếu tài sản chưa bị chuyển dịch hoặc đang có nguy cơ tiếp tục chuyển dịch, cần xem xét ngay khả năng yêu cầu biện pháp khẩn cấp tạm thời phù hợp thay vì chờ đến khi bản án có hiệu lực.
Đặc biệt, không nên chậm trễ khi tài sản đã sang cho người thân rồi tiếp tục có dấu hiệu được bán cho người khác. Sự xuất hiện của người thứ ba ngay tình có thể làm vụ việc phức tạp đáng kể do cơ chế bảo vệ tại Điều 133 Bộ luật Dân sự. Trong tranh chấp tài sản, có những trường hợp chậm vài tháng khiến cấu trúc pháp lý của vụ án thay đổi hoàn toàn.
Người mắc nợ cũng không nên nghĩ rằng “sang tên xong là hết trách nhiệm”
Một khoản nợ hợp pháp không tự biến mất chỉ vì người mắc nợ không còn bất động sản đứng tên mình. Nghĩa vụ trả nợ và vấn đề tài sản bảo đảm thi hành nghĩa vụ là hai câu chuyện có liên quan nhưng không đồng nhất. Nếu Tòa án xác định nghĩa vụ thanh toán tồn tại, người có nghĩa vụ vẫn phải thực hiện theo bản án, quyết định có hiệu lực.
Việc cố tình tạo ra những giao dịch giả tạo với người thân còn có thể làm phát sinh thêm một tranh chấp phức tạp về hiệu lực giao dịch. Thay vì chỉ phải giải quyết một vụ kiện đòi nợ, các bên có thể phải tranh luận về nguồn gốc tài sản, mục đích chuyển nhượng, dòng tiền, quyền của người nhận tài sản, hậu quả giao dịch vô hiệu và quyền của người thứ ba.
Vì vậy, nếu thực sự gặp khó khăn tài chính, việc thương lượng về thời hạn, phương thức trả nợ hoặc xử lý tài sản một cách minh bạch thường có cơ sở pháp lý rõ ràng hơn việc tạo ra giao dịch trên giấy với kỳ vọng rằng sang tên cho người thân sẽ khiến tài sản vĩnh viễn nằm ngoài phạm vi xem xét của pháp luật.
Sang tên hết nhà đất cho người thân không đồng nghĩa “thoát nợ”
Biết mình sắp bị kiện rồi vội vàng sang tên nhà đất cho người thân không phải là một “cách thoát nợ” chắc chắn. Nếu giao dịch là có thật, hợp pháp và không nhằm trốn tránh nghĩa vụ thì phải tôn trọng quyền định đoạt tài sản và đánh giá giao dịch trên cơ sở chứng cứ cụ thể. Nhưng nếu việc mua bán, tặng cho chỉ là vỏ bọc nhằm đưa tài sản ra khỏi tên người có nghĩa vụ thì giao dịch có thể bị xem xét vô hiệu theo Điều 124 Bộ luật Dân sự 2015.
Đối với chủ nợ, điều quan trọng nhất là hành động đúng và kịp thời. Cần chứng minh khoản nợ, xác định dòng thời gian chuyển dịch tài sản, thu thập chứng cứ về bản chất giao dịch, xác định đúng yêu cầu khởi kiện và cân nhắc biện pháp khẩn cấp tạm thời khi có căn cứ. Đặc biệt, nếu tài sản có nguy cơ tiếp tục được chuyển cho người khác, phải tính đến vấn đề bảo vệ người thứ ba ngay tình.
Một giao dịch đã công chứng, đã đăng ký sang tên không đồng nghĩa trong mọi trường hợp đều không thể bị xem xét lại. Nhưng việc người nhận tài sản là “người thân” cũng không tự động chứng minh giao dịch giả tạo. Trong những vụ án này, yếu tố quyết định vẫn là: giao dịch thực sự nhằm mục đích gì và chứng cứ có đủ để chứng minh điều đó hay không.
Thông Tin Liên Hệ:
Địa chỉ: Tầng 6, số 141 Hoàng Quốc Việt, phường Nghĩa Đô, Hà Nội.
Hotline: 0972 810 901 – 0969 545 660.
Email: [email protected].