Nguy cơ mất trắng khi vay tiền nhưng ký hợp đồng chuyển nhượng đất: Cẩn trọng “vay tiền nhưng ký bán nhà, bán đất”
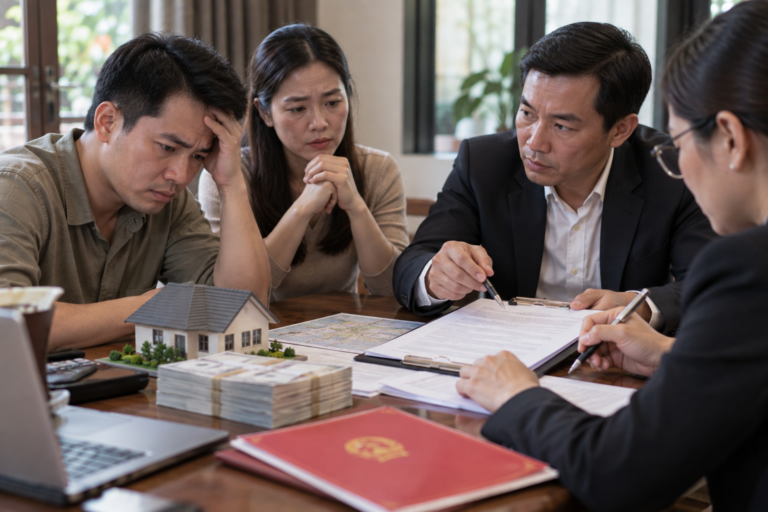
Rủi ro bắt đầu từ chính thời điểm đó. Một giao dịch mà người vay nghĩ là vay tiền có tài sản bảo đảm lại được thể hiện trên giấy tờ dưới hình thức chuyển nhượng quyền sử dụng đất. Nếu bên nhận “chuyển nhượng” tiếp tục thực hiện thủ tục đăng ký sang tên, rồi bán, tặng cho hoặc dùng đất tham gia một giao dịch khác thì tranh chấp có thể trở nên đặc biệt phức tạp. Người vay muốn lấy lại đất phải chứng minh được bản chất thực sự của giao dịch, trong khi trên hồ sơ lại tồn tại một hợp đồng chuyển nhượng có công chứng.
Pháp luật không mặc nhiên coi mọi trường hợp “vay tiền nhưng ký chuyển nhượng đất” là mua bán hợp pháp, nhưng cũng không có quy định rằng chỉ cần người vay nói “tôi ký để bảo đảm khoản vay” thì hợp đồng chuyển nhượng tự động bị hủy. Vấn đề cốt lõi là phải chứng minh ý chí thực sự của các bên, dòng tiền, giá chuyển nhượng, quá trình quản lý đất và toàn bộ chứng cứ trước, trong và sau khi ký hợp đồng.
MỤC LỤC BÀI VIẾT
ToggleVay tiền và chuyển nhượng quyền sử dụng đất là hai giao dịch hoàn toàn khác nhau
Theo Điều 463 Bộ luật Dân sự 2015, hợp đồng vay tài sản là sự thỏa thuận theo đó bên cho vay giao tài sản cho bên vay; đến hạn, bên vay phải hoàn trả tài sản cùng loại theo đúng số lượng, chất lượng và chỉ phải trả lãi nếu có thỏa thuận hoặc pháp luật có quy định. Đối với vay tiền, bản chất quan hệ là một bên giao tiền, bên kia phát sinh nghĩa vụ hoàn trả tiền.
Trong khi đó, chuyển nhượng quyền sử dụng đất hướng tới việc chuyển quyền sử dụng đất từ bên chuyển nhượng sang bên nhận chuyển nhượng. Luật Đất đai hiện hành đặt ra điều kiện đối với việc thực hiện quyền chuyển nhượng và quy định về hình thức của hợp đồng. Vì vậy, “vay 500 triệu đồng” và “bán một thửa đất với giá 500 triệu đồng” có thể giống nhau ở việc một bên giao tiền cho bên kia nhưng mục đích pháp lý hoàn toàn khác: một giao dịch làm phát sinh nghĩa vụ trả nợ, còn giao dịch kia hướng tới chuyển quyền sử dụng đất.
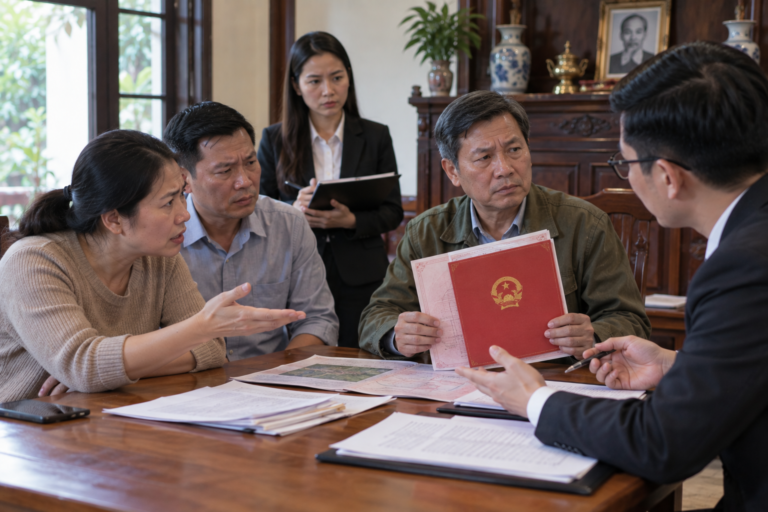
Rủi ro xuất hiện khi ý chí thật là vay tiền nhưng giấy tờ lại thể hiện việc bán đất. Nếu tranh chấp xảy ra, người vay thường nói: “Tôi chưa bao giờ có ý định bán đất”; còn bên cho vay lại xuất trình hợp đồng công chứng và cho rằng: “Đây là tiền mua đất, không phải tiền cho vay”. Khi đó, Tòa án không thể chỉ dựa vào lời trình bày của một bên mà phải đánh giá toàn bộ chứng cứ để xác định bản chất giao dịch.
Vay tiền nhưng ký hợp đồng chuyển nhượng đất có thể là giao dịch giả tạo
Căn cứ pháp lý quan trọng nhất trong trường hợp này là Điều 124 Bộ luật Dân sự 2015. Theo đó, khi các bên xác lập một giao dịch dân sự giả tạo nhằm che giấu một giao dịch dân sự khác thì giao dịch giả tạo vô hiệu; giao dịch bị che giấu vẫn có hiệu lực, trừ trường hợp chính giao dịch bị che giấu cũng vô hiệu theo Bộ luật Dân sự hoặc luật khác có liên quan.
Do đó, nếu chứng minh được hai bên thực chất thỏa thuận vay 500 triệu đồng nhưng lập hợp đồng chuyển nhượng thửa đất trị giá 3 tỷ đồng chỉ nhằm bảo đảm việc trả 500 triệu đồng thì có cơ sở đặt vấn đề hợp đồng chuyển nhượng là giao dịch giả tạo che giấu giao dịch vay. Khi ấy, Tòa án phải xem xét cả hai lớp giao dịch: hợp đồng chuyển nhượng thể hiện ra bên ngoài và giao dịch vay tiền thực sự được các bên che giấu bên trong. Không thể chỉ nhìn thấy hợp đồng chuyển nhượng có công chứng rồi mặc nhiên kết luận đây chắc chắn là một giao dịch mua bán thực sự.
Tuy nhiên, Điều 124 không có nghĩa người vay cứ khai “hợp đồng giả cách” thì được nhận lại đất. Theo Điều 91 Bộ luật Tố tụng dân sự, về nguyên tắc, người yêu cầu Tòa án bảo vệ quyền và lợi ích hợp pháp của mình phải cung cấp tài liệu, chứng cứ chứng minh yêu cầu có căn cứ và hợp pháp. Vì vậy, nếu muốn yêu cầu tuyên hợp đồng chuyển nhượng giả tạo, người vay phải xây dựng được hệ thống chứng cứ đủ sức chứng minh ý chí thực tế của các bên không phải mua bán đất.
Hợp đồng đã công chứng có phải chắc chắn không thể hủy?
Không. Việc hợp đồng đã được công chứng là chứng cứ rất quan trọng nhưng không biến một giao dịch giả tạo thành giao dịch hợp pháp trong mọi trường hợp. Bộ luật Dân sự quy định một giao dịch muốn có hiệu lực phải đáp ứng các điều kiện về chủ thể, sự tự nguyện, mục đích, nội dung và hình thức trong trường hợp pháp luật yêu cầu. Điều 124 lại quy định riêng hậu quả đối với giao dịch giả tạo.
Nói cách khác, công chứng và bản chất thực tế của giao dịch là hai vấn đề cần phân biệt. Công chứng viên chứng nhận hợp đồng theo hồ sơ, trình tự và ý chí các bên thể hiện tại thời điểm công chứng; còn khi phát sinh tranh chấp về việc hợp đồng đó có phải giao dịch giả tạo hay không, Tòa án có thẩm quyền đánh giá chứng cứ và xác định bản chất pháp lý của giao dịch. Vì vậy, lập luận “đã công chứng thì không thể vô hiệu” là không chính xác.
Ngược lại, người vay cũng không nên chủ quan rằng hợp đồng có thể dễ dàng bị tuyên vô hiệu. Nếu tại thời điểm công chứng người vay trực tiếp ký, điểm chỉ, xác nhận đã nhận đủ tiền chuyển nhượng, sau đó còn giao bản chính Giấy chứng nhận, bàn giao đất, ký hồ sơ sang tên và không có tài liệu nào thể hiện khoản vay thì việc chứng minh giao dịch giả tạo sẽ khó khăn hơn rất nhiều.
Những chứng cứ nào có thể chứng minh thực chất đây là khoản vay?
Trong loại tranh chấp này, chứng cứ thường quan trọng hơn tên gọi mà các bên sử dụng sau khi tranh chấp phát sinh. Tòa án có thể phải đánh giá cả một chuỗi hành vi trước, trong và sau giao dịch. Chẳng hạn, trước ngày công chứng hai bên nhắn tin về “vay tiền”, “lãi hàng tháng”, “ngày trả gốc”; sau khi ký chuyển nhượng, người vay vẫn định kỳ chuyển khoản tiền lãi; bên cho vay nhắn rằng “trả đủ nợ sẽ sang tên lại”; người vay vẫn quản lý nhà đất, sinh sống và thực hiện nghĩa vụ liên quan đến tài sản. Những dữ liệu đó có thể có giá trị đáng kể khi xác định bản chất thực sự của giao dịch.
Dòng tiền cũng đặc biệt quan trọng. Giả sử hợp đồng chuyển nhượng ghi giá 3 tỷ đồng nhưng thực tế bên nhận chuyển nhượng chỉ chuyển 700 triệu đồng; đúng bằng số tiền mà các tin nhắn trước đó thể hiện người kia hỏi vay. Sau đó hàng tháng người nhận tiền tiếp tục chuyển một khoản cố định có nội dung hoặc cách tính tương ứng với tiền lãi. Nếu những chứng cứ này thống nhất với nhau, chúng có thể củng cố lập luận rằng 700 triệu đồng là tiền vay chứ không phải giá mua đất.
Ngoài ra cần bảo quản giấy vay, giấy nhận tiền, sao kê ngân hàng, ghi âm hợp pháp, tin nhắn, email, dữ liệu điện tử, người làm chứng, chứng cứ về việc ai đang quản lý đất, ai thu hoa lợi, ai giữ nhà, ai đóng các khoản chi phí và những tài liệu thể hiện việc trả gốc hoặc lãi. Một chứng cứ đơn lẻ đôi khi chưa đủ; sức mạnh thường nằm ở sự thống nhất của cả chuỗi chứng cứ.
Giá đất 3 tỷ nhưng hợp đồng chỉ ghi 500 triệu có chứng minh được hợp đồng giả tạo không?
Giá chuyển nhượng thấp bất thường là tình tiết đáng chú ý nhưng không nên coi đó là chứng cứ duy nhất để kết luận hợp đồng giả tạo. Quyền tự do thỏa thuận cho phép các bên quyết định nhiều nội dung của giao dịch trong giới hạn pháp luật. Vì vậy, việc đất có giá thị trường khoảng 3 tỷ đồng nhưng hợp đồng ghi 500 triệu đồng chưa tự động đồng nghĩa giao dịch chỉ nhằm bảo đảm khoản vay.
Tuy nhiên, sự chênh lệch quá lớn về giá có thể được đánh giá cùng các chứng cứ khác. Nếu đúng thời điểm ký hợp đồng, người chủ đất đang cần vay 500 triệu đồng; bên kia giao đúng 500 triệu đồng; trước và sau giao dịch hai bên trao đổi về tiền lãi; chủ đất vẫn sử dụng tài sản; bên nhận chuyển nhượng không thực hiện những hành vi thông thường của người mua đất; đồng thời có thỏa thuận rằng trả đủ tiền thì “trả lại đất”, thì tổng thể những tình tiết này có thể phản ánh một câu chuyện pháp lý rất khác với nội dung “mua bán đất” ghi trên hợp đồng.
Vì vậy, khi tranh tụng không nên chỉ lập luận “giá quá thấp nên hợp đồng vô hiệu”. Cần chứng minh giá thấp là một mắt xích trong hệ thống chứng cứ cho thấy ý chí thực sự của các bên là vay tiền và dùng đất để bảo đảm.
Vì sao ký chuyển nhượng đất để vay tiền có nguy cơ “mất trắng”?
Rủi ro lớn nhất xuất hiện khi bên nhận chuyển nhượng hoàn tất thủ tục đăng ký đất đai và sau đó tiếp tục chuyển giao tài sản cho người khác. Khi đó, tranh chấp không còn chỉ giữa người vay và người cho vay mà có thể xuất hiện người thứ ba đã giao tiền và xác lập giao dịch dựa trên tình trạng đăng ký của tài sản.
Điều 133 Bộ luật Dân sự quy định cơ chế bảo vệ người thứ ba ngay tình. Đáng chú ý, đối với tài sản đã được đăng ký tại cơ quan nhà nước có thẩm quyền rồi được chuyển giao bằng một giao dịch khác cho người thứ ba ngay tình, người này căn cứ vào việc đăng ký đó để xác lập, thực hiện giao dịch thì trong trường hợp đáp ứng điều kiện của khoản 2 Điều 133, giao dịch với người thứ ba không bị vô hiệu. Khi đó, chủ thể ban đầu có thể không đòi lại được tài sản từ người thứ ba mà phải yêu cầu người có lỗi hoàn trả chi phí hợp lý và bồi thường thiệt hại.
Đây chính là lý do cụm từ “mất trắng” cần được hiểu theo nghĩa cảnh báo rủi ro chứ không phải kết luận rằng cứ ký là chắc chắn mất đất. Nếu tài sản vẫn nằm trong quan hệ giữa hai bên ban đầu, khả năng xử lý có thể khác; nhưng khi đã sang tên rồi tiếp tục bán cho người thứ ba, vụ án trở nên phức tạp hơn rất nhiều.
Nếu hợp đồng chuyển nhượng bị tuyên vô hiệu thì xử lý tiền và đất thế nào?
Điều 131 Bộ luật Dân sự quy định giao dịch dân sự vô hiệu không làm phát sinh, thay đổi hoặc chấm dứt quyền, nghĩa vụ dân sự của các bên kể từ thời điểm xác lập. Khi giao dịch vô hiệu, về nguyên tắc các bên khôi phục lại tình trạng ban đầu và hoàn trả cho nhau những gì đã nhận; nếu không thể hoàn trả bằng hiện vật thì hoàn trả bằng tiền. Bên có lỗi gây thiệt hại còn có thể phải bồi thường.
Nếu Tòa án xác định hợp đồng chuyển nhượng đất là giao dịch giả tạo nhằm che giấu hợp đồng vay, về nguyên tắc phải xử lý giao dịch chuyển nhượng theo hậu quả của giao dịch vô hiệu, đồng thời tiếp tục xem xét hiệu lực và nghĩa vụ phát sinh từ hợp đồng vay bị che giấu. Điều 124 quy định giao dịch bị che giấu vẫn có hiệu lực nếu nó không thuộc trường hợp vô hiệu khác. Do đó, việc hợp đồng chuyển nhượng bị vô hiệu không có nghĩa người vay được lấy lại đất mà không cần trả khoản tiền đã thực sự vay.
Đây là điểm cần giải thích rõ cho người dân: mục tiêu của việc chứng minh hợp đồng chuyển nhượng giả tạo là đưa quan hệ trở về đúng bản chất pháp lý, chứ không phải xóa luôn khoản nợ. Nếu đã nhận 700 triệu đồng tiền vay thì nghĩa vụ hoàn trả khoản vay và tiền lãi hợp pháp vẫn phải được giải quyết theo thỏa thuận và pháp luật.
Nếu lãi vay quá cao thì hợp đồng chuyển nhượng có tự động vô hiệu không?
Không. Cần tách phần lãi vay khỏi giao dịch chuyển nhượng giả tạo. Điều 468 Bộ luật Dân sự quy định đối với quan hệ vay dân sự, nếu các bên có thỏa thuận về lãi suất thì mức lãi suất về nguyên tắc không được vượt quá 20%/năm của khoản tiền vay, trừ trường hợp luật khác có liên quan quy định khác; phần lãi vượt quá giới hạn luật định không có hiệu lực.
Ví dụ, A vay B 500 triệu đồng và phải trả 20 triệu đồng tiền lãi mỗi tháng, đồng thời ký hợp đồng chuyển nhượng đất cho B. Khi xảy ra tranh chấp, cần xem xét riêng hai vấn đề: hợp đồng chuyển nhượng có phải giao dịch giả tạo che giấu khoản vay hay không và thỏa thuận về lãi có vượt giới hạn pháp luật hay không. Không nên gộp thành một lập luận rằng “lãi cao nên hợp đồng chuyển nhượng đất tự động vô hiệu”.
Trong trường hợp mức lãi và khoản thu lợi bất chính đạt đến ngưỡng của pháp luật hình sự thì còn có thể phát sinh vấn đề về tội cho vay lãi nặng trong giao dịch dân sự theo Điều 201 Bộ luật Hình sự. Tuy nhiên, trách nhiệm hình sự phải được đánh giá theo đầy đủ cấu thành và số tiền thu lợi bất chính, không phải cứ vượt 20%/năm là tự động phạm tội.
Thế chấp quyền sử dụng đất khác hoàn toàn với “ký bán đất để làm tin”
Nếu mục đích thực sự là dùng đất để bảo đảm nghĩa vụ trả nợ thì cơ chế pháp lý phù hợp về bản chất là thế chấp quyền sử dụng đất, chứ không phải giả lập một giao dịch chuyển nhượng. Với thế chấp, người có đất sử dụng quyền sử dụng đất để bảo đảm thực hiện nghĩa vụ nhưng không vì thế mà đương nhiên chuyển quyền sử dụng đất cho bên nhận thế chấp.
Ngược lại, khi ký hợp đồng chuyển nhượng, người vay đang đặt chữ ký vào một văn bản có nội dung hướng tới việc chuyển quyền sử dụng đất. Nếu tiếp tục ký hồ sơ đăng ký biến động thì nguy cơ tài sản được sang tên là rất thực tế. Câu nói bên ngoài rằng “anh cứ ký đi, đây chỉ là thủ tục để bảo đảm khoản vay” không an toàn bằng việc thiết lập đúng giao dịch bảo đảm ngay từ đầu.
Vì vậy, nguyên tắc quan trọng là: vay tiền thì ký hợp đồng vay; nếu dùng quyền sử dụng đất để bảo đảm khoản vay thì lập giao dịch bảo đảm phù hợp và thực hiện công chứng, đăng ký theo quy định khi pháp luật yêu cầu. Không nên ký hợp đồng chuyển nhượng chỉ vì được cam kết miệng rằng sau này trả tiền sẽ “sang tên lại”.
Đã lỡ ký hợp đồng chuyển nhượng thì phải làm gì ngay?
Trước tiên cần xác định đất đã được đăng ký sang tên hay chưa. Đây là thông tin quan trọng nhất. Không nên chỉ nhìn việc mình vẫn đang giữ bản photo hoặc vẫn đang ở trong nhà rồi cho rằng đất chưa sang tên. Cần kiểm tra tình trạng đăng ký của thửa đất và toàn bộ hồ sơ giao dịch đã ký.
Tiếp theo phải lập ngay dòng thời gian: ngày hỏi vay → số tiền đề nghị vay → thỏa thuận lãi → ngày giao tiền → ngày công chứng → số tiền thực tế nhận → các lần trả lãi → việc giao Giấy chứng nhận → hồ sơ đăng ký biến động → những trao đổi về việc trả nợ và lấy lại giấy tờ. Đồng thời sao lưu tin nhắn, dữ liệu điện tử, sao kê và các tài liệu liên quan. Điều 91 Bộ luật Tố tụng dân sự đặt nghĩa vụ chứng minh lên đương sự có yêu cầu bảo vệ quyền lợi của mình, nên việc để mất chứng cứ có thể ảnh hưởng trực tiếp đến kết quả tranh chấp.
Nếu có dấu hiệu tài sản đang chuẩn bị được chuyển cho người khác, cần đặc biệt khẩn trương. Khi vụ án đã được Tòa án thụ lý và có đủ căn cứ, luật sư có thể xem xét việc đề nghị áp dụng biện pháp khẩn cấp tạm thời phù hợp theo Bộ luật Tố tụng dân sự nhằm bảo vệ tài sản đang tranh chấp. Tuy nhiên, biện pháp nào được áp dụng, điều kiện, nghĩa vụ bảo đảm và trách nhiệm của người yêu cầu phải được đánh giá trên từng hồ sơ cụ thể; không phải cứ nộp đơn khởi kiện là đất tự động bị “đóng băng”.
Có thể yêu cầu Tòa án tuyên hợp đồng chuyển nhượng vô hiệu sau nhiều năm không?
Phải xác định chính xác căn cứ vô hiệu. Đây là vấn đề rất dễ nhầm.
Điều 132 Bộ luật Dân sự quy định thời hiệu 02 năm đối với yêu cầu tuyên bố giao dịch vô hiệu trong một số trường hợp như nhầm lẫn, lừa dối, đe dọa, cưỡng ép, người xác lập không nhận thức và làm chủ hành vi hoặc vi phạm hình thức. Nhưng khoản 3 Điều 132 quy định đối với giao dịch thuộc Điều 123 và Điều 124 thì thời hiệu yêu cầu Tòa án tuyên bố giao dịch vô hiệu không bị hạn chế.
Do đó, nếu căn cứ thực sự là hợp đồng chuyển nhượng giả tạo nhằm che giấu khoản vay theo Điều 124 thì không thể máy móc áp dụng thời hiệu 02 năm để bác yêu cầu. Ngược lại, nếu người khởi kiện cho rằng mình bị lừa dối hoặc cưỡng ép ký hợp đồng theo Điều 127 thì vấn đề thời hiệu lại phải được đánh giá theo quy định tương ứng. Chọn đúng căn cứ vô hiệu vì vậy có ý nghĩa đặc biệt quan trọng.
Người vay không nên chỉ nói “tôi không đọc hợp đồng nên không biết mình bán đất”
Trong thực tiễn tranh chấp, lời trình bày “tôi tưởng ký vay tiền, không biết đó là hợp đồng chuyển nhượng” thường chưa đủ sức chứng minh. Nếu hợp đồng được công chứng, người ký có đầy đủ năng lực hành vi và trên hồ sơ có nhiều tài liệu thể hiện quá trình ký kết thì Tòa án phải đánh giá tất cả chứng cứ chứ không chỉ dựa vào lời khai sau khi tranh chấp xảy ra.
Hướng chứng minh mạnh hơn là làm rõ ý chí thật của các bên. Người vay cần chỉ ra tại sao lại nhận đúng số tiền đó, tại sao vẫn trả tiền định kỳ, tại sao bên kia từng yêu cầu “trả gốc, trả lãi”, tại sao đất vẫn do người vay quản lý, giá ghi trong hợp đồng được hình thành như thế nào và có tài liệu nào thể hiện việc trả đủ tiền sẽ trả lại quyền sử dụng đất. Một chuỗi chứng cứ khách quan thường có giá trị hơn việc chỉ phủ nhận chữ ký hoặc nói mình không hiểu nội dung văn bản.
Đồng thời, nếu chữ ký thực sự không phải của mình, hồ sơ bị giả mạo hoặc việc ký kết có dấu hiệu bất thường thì đó lại là hướng chứng minh khác, có thể cần giám định chữ ký, chữ viết và thu thập hồ sơ công chứng, hồ sơ đăng ký đất đai.
Năm dấu hiệu cảnh báo không nên ký hợp đồng chuyển nhượng khi đang vay tiền
Người vay cần đặc biệt cảnh giác nếu bên cho vay nói rằng không cần lập hợp đồng vay, chỉ cần ký hợp đồng bán đất; yêu cầu ký hợp đồng chuyển nhượng với giá bằng đúng khoản tiền vay dù giá trị đất cao hơn nhiều; yêu cầu giao bản chính Giấy chứng nhận và ký sẵn hồ sơ sang tên; cam kết miệng “trả tiền sẽ trả lại đất” nhưng không ghi nhận rõ bằng tài liệu; hoặc liên tục thúc ép công chứng nhanh với lý do đây chỉ là “thủ tục”.
Những dấu hiệu này không tự động chứng minh bên cho vay có hành vi trái pháp luật, nhưng chúng cho thấy cấu trúc giao dịch đang không phản ánh đúng mục đích mà người vay mong muốn. Nếu mục đích là vay tiền, giấy tờ pháp lý cũng nên thể hiện đúng quan hệ vay và biện pháp bảo đảm. Đừng sử dụng hợp đồng chuyển nhượng đất như một “giấy bảo đảm nợ” chỉ vì cách làm đó nhanh hơn.
Một chữ ký trong trường hợp này có thể tạo ra tranh chấp kéo dài nhiều năm. Chi phí và rủi ro để chứng minh một hợp đồng đã công chứng là giao dịch giả tạo thường lớn hơn rất nhiều so với việc thiết lập đúng hợp đồng ngay từ đầu.
Ví dụ thực tế: vay 600 triệu đồng nhưng ký bán thửa đất 3 tỷ đồng
Giả sử bà A cần 600 triệu đồng để kinh doanh. Ông B đồng ý đưa tiền nhưng yêu cầu bà A ký hợp đồng chuyển nhượng thửa đất trị giá khoảng 3 tỷ đồng với giá ghi trên hợp đồng là 600 triệu đồng. Hai bên nói miệng rằng bà A trả đủ gốc và lãi trong một năm thì ông B sẽ trả lại đất. Sau khi công chứng, ông B thực hiện thủ tục sang tên. Sáu tháng sau, bà A đã trả lãi nhiều lần nhưng ông B tuyên bố mình đã mua đất hợp pháp.
Nếu khởi kiện, bà A không nên chỉ nói “giá đất cao hơn giá bán”. Cần tập hợp tin nhắn trước ngày công chứng về việc hỏi vay 600 triệu đồng, chứng từ giao nhận đúng 600 triệu đồng, chứng cứ trả lãi sau ngày ký hợp đồng, nội dung ông B từng yêu cầu thanh toán gốc và lãi, việc bà A tiếp tục quản lý đất và bất kỳ tài liệu nào thể hiện thỏa thuận trả tiền để lấy lại đất. Từ tổng thể chứng cứ đó mới đặt ra yêu cầu Tòa án xem xét hợp đồng chuyển nhượng có phải giao dịch giả tạo theo Điều 124 hay không.
Nếu Tòa xác định chuyển nhượng chỉ là giao dịch giả tạo che giấu hợp đồng vay thì hậu quả của giao dịch vô hiệu được xử lý theo Điều 131 và quan hệ vay tiếp tục được xem xét theo các quy định về hợp đồng vay. Nhưng nếu ông B đã tiếp tục chuyển nhượng đất cho C thì còn phải xem xét giao dịch với C và cơ chế bảo vệ người thứ ba ngay tình tại Điều 133. Đây chính là điểm khiến việc ký chuyển nhượng để vay tiền trở nên đặc biệt nguy hiểm.
Luật sư có thể hỗ trợ gì khi vay tiền nhưng đã ký chuyển nhượng đất?
Đối với dạng tranh chấp này, công việc đầu tiên của luật sư là không nhìn riêng hợp đồng chuyển nhượng mà dựng lại toàn bộ giao dịch: nhu cầu vay ban đầu, người giới thiệu, nội dung thương lượng, khoản tiền thực nhận, cách tính lãi, giá trị thực tế của đất, quá trình công chứng, việc giao Giấy chứng nhận, đăng ký sang tên, các khoản thanh toán sau đó và tình trạng hiện tại của tài sản. Từ chuỗi sự kiện đó mới xác định được hướng lập luận phù hợp.
Luật sư cũng cần thu thập hồ sơ công chứng, hồ sơ đăng ký biến động đất đai, sao kê ngân hàng, tin nhắn, ghi âm, chứng cứ trả lãi và tài liệu về quá trình quản lý đất; đồng thời kiểm tra tài sản đã được chuyển nhượng hoặc thế chấp tiếp hay chưa. Nếu có căn cứ, yêu cầu khởi kiện có thể tập trung vào việc xác định giao dịch giả tạo, tuyên hợp đồng chuyển nhượng vô hiệu, xử lý hậu quả giao dịch vô hiệu và giải quyết quan hệ vay bị che giấu.
Trong loại vụ án này, thời gian đặc biệt quan trọng. Việc phát hiện và xử lý khi đất vẫn đứng tên bên cho vay khác rất nhiều so với thời điểm đất đã trải qua thêm một hoặc nhiều giao dịch với người thứ ba.
Vay tiền thì đừng ký hợp đồng bán đất chỉ để “làm tin”
Vay tiền nhưng ký hợp đồng chuyển nhượng quyền sử dụng đất là một trong những cấu trúc giao dịch tiềm ẩn rủi ro lớn nhất đối với người có đất. Nếu mục đích thật là vay tiền nhưng hợp đồng chuyển nhượng chỉ được lập nhằm che giấu giao dịch vay, có thể đặt ra căn cứ giao dịch giả tạo theo Điều 124 Bộ luật Dân sự. Khi giao dịch vô hiệu, hậu quả được giải quyết theo Điều 131; còn hợp đồng vay bị che giấu vẫn được xem xét về hiệu lực và nghĩa vụ trả nợ.
Nhưng người vay tuyệt đối không nên dựa vào quy định này để chủ quan ký hợp đồng chuyển nhượng. Khi tranh chấp xảy ra, người yêu cầu phải chứng minh bản chất thật của giao dịch; trong khi phía bên kia có thể đang nắm hợp đồng công chứng và đất thậm chí đã được đăng ký sang tên. Nếu tài sản tiếp tục được chuyển cho người thứ ba ngay tình, Điều 133 Bộ luật Dân sự còn đặt ra cơ chế bảo vệ người thứ ba trong những điều kiện nhất định.
Nguyên tắc an toàn nhất rất đơn giản: vay tiền thì lập hợp đồng vay; dùng đất bảo đảm trả nợ thì thiết lập biện pháp bảo đảm phù hợp. Không ký hợp đồng chuyển nhượng đất nếu ý chí thực sự của mình không phải bán đất.
Căn cứ pháp lý
Các quy định trọng tâm gồm Điều 117 về điều kiện có hiệu lực của giao dịch; Điều 124 về giao dịch giả tạo; Điều 131 về hậu quả giao dịch vô hiệu; Điều 132 về thời hiệu yêu cầu tuyên giao dịch vô hiệu; Điều 133 về người thứ ba ngay tình; Điều 463 về hợp đồng vay và Điều 468 về lãi suất của Bộ luật Dân sự 2015. Ngoài ra cần áp dụng Luật Đất đai 2024 và pháp luật hiện hành về điều kiện, hình thức, công chứng và đăng ký chuyển nhượng quyền sử dụng đất; Điều 91 Bộ luật Tố tụng dân sự về nghĩa vụ chứng minh cũng đặc biệt quan trọng khi tranh chấp được đưa ra Tòa án.
Thông tin liên hệ
Luật Công Tâm – Tâm sáng, pháp minh
Địa chỉ: Tầng 6, số 141 Hoàng Quốc Việt, phường Nghĩa Đô, Hà Nội.
Hotline: 0972 810 901 – 0969 545 660
Website Luật Công Tâm
Email: [email protected]