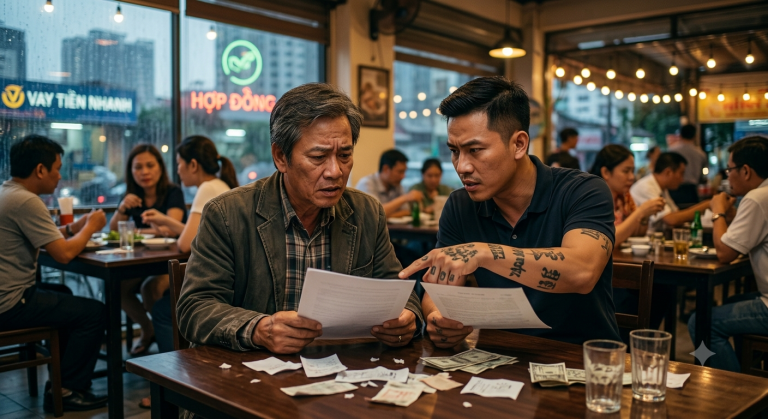
Trong cuộc sống hàng ngày, nhiều người cho người thân, bạn bè hoặc người quen vay tiền chỉ dựa trên sự tin tưởng, không lập giấy biên nhận hay hợp đồng. Có trường hợp còn biến tướng thành hợp đồng mua bán, chuyển nhượng nhà đất, ủy quyền… để “đảm bảo” khoản vay. Khi đến hạn, bên vay chây ỳ, phủ nhận hoặc lợi dụng hợp đồng giả tạo để chiếm đoạt tài sản, bên cho vay rơi vào thế khó, thậm chí mất trắng.
Luật Công Tâm thường xuyên nhận được những cuộc gọi đầy lo lắng như của chị Hương (Hà Nội): “Em cho bạn vay 300 triệu không viết giấy, chỉ chuyển khoản và nhắn tin. Giờ bạn phủ nhận, em có đòi lại được không?”. Anh Minh (Bắc Ninh) hỏi: “Em cho vay nhưng bị ép ký hợp đồng chuyển nhượng nhà để đảm bảo. Giờ họ đòi sang tên luôn. Em phải làm sao?”. Chị Lan (Hải Phòng) thì bức xúc: “Người thân vay tiền không giấy tờ, giờ chối, em kiện được không? Cần chứng cứ gì?”. Thực trạng này phản ánh sự thiếu hiểu biết về hình thức giao dịch vay và rủi ro khi dùng hợp đồng giả tạo.
Vậy vay tiền không viết giấy biên nhận có đòi lại được không? Hợp đồng giả tạo biến tướng có bị vô hiệu không? Cách thu thập chứng cứ và đòi lại tiền ra sao? Dưới đây là hướng dẫn chi tiết, dễ hiểu, đầy đủ nhất theo quy định của Bộ luật Dân sự 2015.
Vay tiền không viết giấy biên nhận có hợp pháp không?
Theo quy định tại Điều 119 Bộ luật Dân sự 2015:
“1. Giao dịch dân sự được thể hiện bằng lời nói, bằng văn bản hoặc bằng hành vi cụ thể.
Giao dịch dân sự thông qua phương tiện điện tử dưới hình thức thông điệp dữ liệu theo quy định của pháp luật về giao dịch điện tử được coi là giao dịch bằng văn bản.
2. Trường hợp luật quy định giao dịch dân sự phải được thể hiện bằng văn bản có công chứng, chứng thực, đăng ký thì phải tuân theo quy định đó.”
Và Điều 120 Bộ luật Dân sự:
“1. Trường hợp các bên có thỏa thuận về điều kiện phát sinh hoặc hủy bỏ giao dịch dân sự thì khi điều kiện đó xảy ra, giao dịch dân sự phát sinh hoặc hủy bỏ.
2. Trường hợp điều kiện làm phát sinh hoặc hủy bỏ giao dịch dân sự không thể xảy ra được do hành vi cố ý cản trở trực tiếp hoặc gián tiếp của một bên thì coi như điều kiện đó đã xảy ra; trường hợp có sự tác động trực tiếp hoặc gián tiếp của một bên cố ý thúc đẩy cho điều kiện xảy ra thì coi như điều kiện đó không xảy ra.”
Hợp đồng vay tài sản không bắt buộc phải lập thành văn bản. Theo Điều 463 Bộ luật Dân sự 2015:
“Hợp đồng vay tài sản là sự thỏa thuận giữa các bên, theo đó bên cho vay giao tài sản cho bên vay; khi đến hạn, bên vay phải trả lại tài sản cho bên cho vay cùng loại theo đúng số lượng, chất lượng và chỉ phải trả lãi nếu có thỏa thuận hoặc pháp luật có quy định.”
Rủi ro khi cho vay không có giấy tờ
Rủi ro lớn nhất là khó chứng minh sự tồn tại của khoản vay. Nếu bên vay phủ nhận, bên cho vay phải tự chứng minh bằng tin nhắn, sao kê, ghi âm, nhân chứng… Nếu thiếu chứng cứ, Tòa án có thể bác yêu cầu.
Hợp đồng giả tạo biến tướng từ quan hệ vay tiền
Nhiều trường hợp bên cho vay yêu cầu bên vay ký hợp đồng chuyển nhượng nhà đất, ủy quyền toàn bộ để “đảm bảo”. Đây là giao dịch giả tạo.
Theo quy định đầy đủ tại Điều 124 Bộ luật Dân sự 2015:
“1. Khi các bên xác lập giao dịch dân sự một cách giả tạo nhằm che giấu một giao dịch dân sự khác thì giao dịch dân sự giả tạo vô hiệu, còn giao dịch dân sự bị che giấu vẫn có hiệu lực, trừ trường hợp giao dịch đó cũng vô hiệu theo quy định của Bộ luật này hoặc luật khác có liên quan.
2. Trường hợp xác lập giao dịch dân sự giả tạo nhằm trốn tránh nghĩa vụ với người thứ ba thì giao dịch dân sự đó vô hiệu.”
Hậu quả pháp lý của giao dịch giả tạo
Giao dịch giả tạo vô hiệu. Các bên phải khôi phục tình trạng ban đầu, hoàn trả cho nhau những gì đã nhận theo Điều 131 Bộ luật Dân sự 2015. Quan hệ vay thật vẫn có hiệu lực và phải được thực hiện.
Cách thu thập chứng cứ để đòi lại tiền
- Sao kê ngân hàng, nội dung chuyển khoản ghi “cho vay”, “vay tiền”.
- Tin nhắn, email, Zalo thể hiện thỏa thuận vay và cam kết trả.
- Ghi âm cuộc nói chuyện (hợp pháp).
- Nhân chứng biết rõ việc vay.
- Giấy biên nhận sau này hoặc thư đòi nợ có dấu hiệu thừa nhận.
Quy trình đòi nợ và khởi kiện tại Tòa án
- Gửi văn bản đòi nợ có thời hạn.
- Thu thập, bảo quản chứng cứ.
- Hòa giải nếu có thể.
- Nộp đơn khởi kiện tại Tòa án nơi bị đơn cư trú, kèm toàn bộ chứng cứ.
- Tham gia tố tụng, yêu cầu Tòa buộc trả nợ gốc (và lãi nếu chứng minh được thỏa thuận).
Lưu ý quan trọng để hạn chế rủi ro
- Luôn lập giấy biên nhận hoặc hợp đồng vay rõ ràng.
- Chuyển khoản ghi nội dung “cho vay”.
- Tránh dùng hợp đồng giả tạo.
- Giữ toàn bộ trao đổi liên quan.
Câu hỏi thường gặp từ khách hàng Luật Công Tâm
Hỏi: Không có giấy tờ có đòi được không?
Đáp: Có, nếu chứng minh được bằng chứng cứ khác.
Hỏi: Hợp đồng chuyển nhượng để đảm bảo vay có bị vô hiệu không?
Đáp: Có, nếu chứng minh là giả tạo theo Điều 124.
Hỏi: Có được tính lãi không khi không có giấy tờ?
Đáp: Chỉ khi chứng minh được thỏa thuận lãi suất.
Hỏi: Người thân vay không trả thì kiện được không?
Đáp: Được, quan hệ thân thiết không miễn trừ nghĩa vụ trả nợ.
Kết luận
Vay tiền không viết giấy biên nhận vẫn có thể đòi lại nếu có đủ chứng cứ, nhưng rủi ro rất cao. Việc biến tướng thành hợp đồng giả tạo còn nguy hiểm hơn vì dễ dẫn đến mất tài sản. Hãy luôn lập giấy tờ rõ ràng và tránh các hình thức “đảm bảo” trá hình.
Luật Công Tâm luôn sẵn sàng hỗ trợ bạn từ khâu tư vấn, thu thập chứng cứ, soạn thảo đơn từ đến đại diện khởi kiện đòi nợ. Đừng để sự tin tưởng mù quáng khiến bạn mất tiền oan. Hãy liên hệ ngay với chúng tôi để được tư vấn chính xác, tận tâm và bảo vệ quyền lợi hiệu quả nhất.
📞 THÔNG TIN LIÊN HỆ
Văn phòng Luật Công Tâm
Địa chỉ: Tầng 6, số 141 Hoàng Quốc Việt, phường Nghĩa Đô, Hà Nội.
Hotline hỗ trợ 24/7: 0972 810 901 – 0969 545 660
Website Luật Công Tâm
Email: [email protected]